Семейный бюджет с ИИ: контроль расходов без занудства в 2026 году
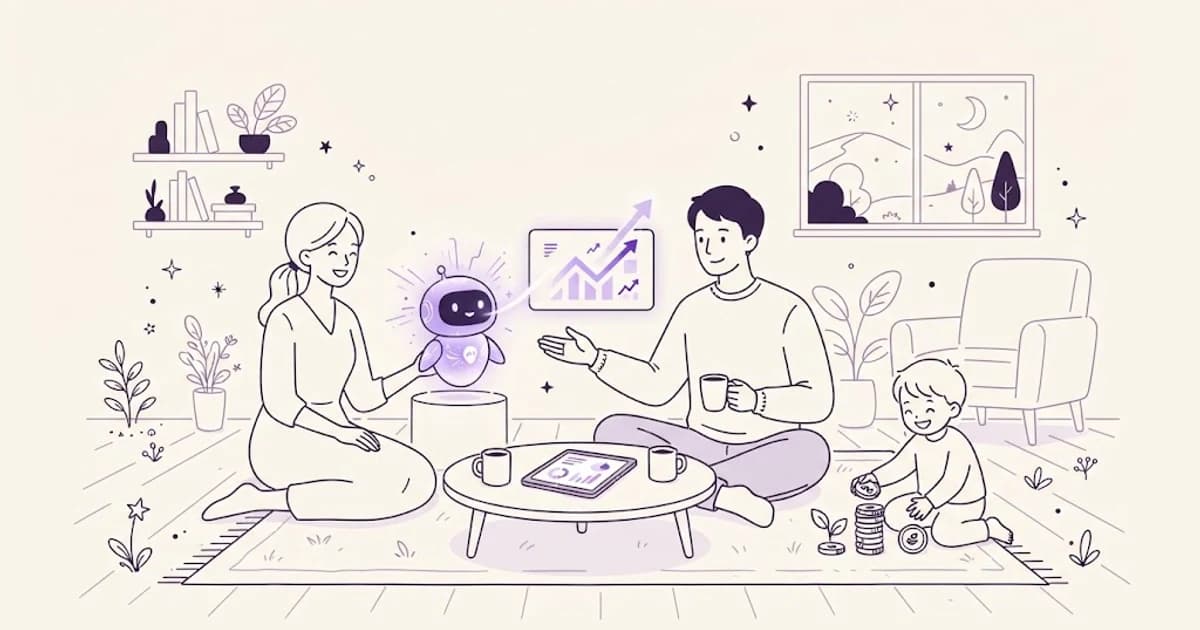
Как вести семейный бюджет с нейросетью в 2026 году: учёт расходов через ChatGPT и GigaChat, готовые промпты, сравнение способов и правила безопасности.
Знакомо? Зарплата пришла десятого, а двадцатого вы ловите себя на вопросе «куда уходят деньги?» — и честного ответа нет. Таблицу заводить лень, приложения для учёта забрасываются за неделю, а фраза «давай считать расходы» звучит как приговор вечернему дивану. В 2026 году это решается иначе: ИИ для семейного бюджета берёт рутину на себя. Вы рассказываете чату обычными словами, что купили, — он группирует, считает и показывает картину месяца. Ниже — главный промпт учёта, десять сценариев под конкретные задачи (от отпуска до карманных денег детям) и правила безопасности, чтобы не отдать нейросети лишнего.
Почему бюджет не ведут и как ИИ меняет игру
Три классические причины, почему семейный бюджет умирает на второй неделе:
- Скучно. Ручной ввод каждой покупки — бухгалтерия без зарплаты. Мозг ставит клеймо «занудство», мотивация испаряется.
- Сложно. Категории, подкатегории, сводные таблицы. Пока настроишь структуру — желание пропало.
- Нет времени. Вечером хочется отдыхать, а не восстанавливать траты за день.
Нейросеть ломает все три барьера одним ходом: говорите вы — считает она. Вместо «внеси расход, категория „Продукты“, сумма 1 240» вы пишете: «купил продукты за 1240 и корм коту за 400». ChatGPT 5.5, Claude 4 Opus или YandexGPT 5 Pro сами определят категории и в любой момент выдадут сводку по запросу «итог».
Меняется и анализ. Раньше вопрос «куда уходят деньги» означал час возни с формулами. Теперь достаточно вставить список трат текстом — и анализ нейросетью займёт десять секунд: что съедает больше всего, какие статьи растут, где прячутся мелкие незаметные списания. Учёт расходов через ChatGPT превращается из обязанности в двухминутную переписку.
Способы ведения бюджета с ИИ: что выбрать
| Способ | Как работает | Плюсы | Минусы |
|---|---|---|---|
| Чат-бот по переписке (ChatGPT, Claude, YandexGPT, GigaChat) | Рассказываете траты текстом, бот считает и анализирует | Ноль настройки, максимальная гибкость | Всё вводится руками, нет автоимпорта |
| Excel + Copilot | Таблица бюджета, Copilot строит своды и диаграммы по запросу | История хранится, наглядные графики | Нужна привычка к Excel и подписка |
| Банковское приложение с аналитикой | Операции подтягиваются сами, встроенный ассистент (например, GigaChat) объясняет траты | Полная автоматика, данные не покидают банк | Меньше гибкости, только свои счёта |
⚠️ Важно про приватность: не грузите выписку целиком в публичные чаты. В полной выписке — ваши ФИО, номера карт и вся финансовая история. Для анализа достаточно сумм и категорий. Если не хотите светить траты вообще нигде, выбирайте банковские приложения со встроенным ассистентом: операции уже внутри банка и никуда дополнительно не летят.
Главный промпт: финансовый ассистент семьи
Это фундамент. Создайте новый чат, вставьте промпт — и весь месяц просто докладывайте в этот же диалог покупки.
Ты — финансовый ассистент нашей семьи. Помогай вести бюджет без занудства: коротко, дружелюбно, по делу.

Данные:
— Доход семьи в месяц: [сумма] рублей.
— Лимиты по категориям: продукты — [X], транспорт — [X], кафе и доставка — [X], развлечения — [X], дети — [X], прочее — [X].

Задачи:
1. Я пишу покупки обычными словами («купил хлеб и молоко за 350»). Ты фиксируешь их, определяешь категорию. Если сумма не названа — уточни.
2. По слову «итог» выводи: сколько потрачено всего и по категориям, остаток лимитов, топ-3 статей расходов.
3. Если по категории осталось меньше 20% лимита — предупреди заранее.
4. По слову «неделя» давай краткий разбор: динамика, неожиданные траты, одна конкретная рекомендация.
5. Никаких инвестиционных советов и нотаций — только учёт и планирование бытовых расходов.

Подтверди, что правила понял, и задай вопросы, если чего-то не хватает.
Заполните скобки своими цифрами — и у вас личный бухгалтер, который не устаёт и не закатывает глаза на третью чашку кофе навынос.
10 сценариев-промптов для реальных задач
Готовые промпты под ситуации, знакомые каждой семье. Используйте отдельно или внутри главного диалога.
1. Разбор месяца: куда ушли деньги
Перепишите траты из истории операций (только суммы и категории!) и получите разбор за секунды.
Вот мои траты за месяц списком «категория — сумма»: [вставьте список]. Доход: [сумма]. Проанализируй: распределение по категориям в процентах, топ-5 крупных трат, мелкие регулярные траты, которые в сумме съедают много, и 3 неочевидных наблюдения, куда уходят деньги. Без нравоучений — только факты.
2. План на месяц по правилу 50/30/20
Половина дохода — на необходимое, треть — на желания, пятая часть — на сбережения.
Доход семьи — [сумма] рублей в месяц. Составь план расходов по правилу 50/30/20 с учётом ипотеки [сумма] и коммуналки около [сумма]. Оформи таблицей: статья — лимит на месяц — примечание. Отдельно покажи, сколько остаётся на сбережения.
3. Где сократить без боли
Резать всё подряд — путь к срыву. Пусть ИИ ищет щадящие варианты.
Структура наших расходов: [вставьте категории и суммы]. Предложи 7 способов сократить траты на [сумма] в месяц так, чтобы качество жизни почти не пострадало. От простого к сложному, по каждому — примерная экономия.
4. Накопить на отпуск: расчёт
Отпуск обычно проваливается не из-за цены, а из-за отсутствия плана накоплений.
Хотим накопить [сумма] на отпуск к [месяц, год]. Можем откладывать около [сумма] в месяц. Посчитай: успеваем ли, сколько откладывать ежемесячно и еженедельно, что изменить, если не успеваем. Сделай график накоплений по месяцам.
5. Крупная покупка: копить или кредит
Холодильник сломался внезапно? Сравните варианты холодной головой.
Планируем покупку за [сумма], свободно [сумма]. Варианты: копить [N] месяцев, взять рассрочку [условия] или кредит под [ставка]. Сравни: переплата, риск, нагрузка на месячный бюджет при наших основных тратах [вставьте]. Аргументы за и против каждого варианта простыми числами.
ИИ считает и сравнивает, но решение всегда за вами — это разбор, а не оракул.
6. Карманные деньги детям по возрасту
Вопрос «сколько давать?» встаёт перед родителями каждый год.
Детям [возраст] и [возраст] лет, живём в городе [название]. Предложи разумные суммы карманных денег по возрастам, простые правила (как часто давать, что дети оплачивают сами) и 3 идеи, как научить их учитывать свои траты.
7. Сезонные расходы: школа и Новый год
Сентябрь и декабрь бьют по кошельку внезапно, хотя приходят каждый год.
Через [N] месяцев — сборы в школу и Новый год, обычно уходит около [сумма]. Составь план подготовки: что купить заранее, как раскидать расходы по месяцам и сколько откладывать, чтобы эти сезоны не превратились в дыру в бюджете. Формат — чек-лист.
8. Продуктовая экономилка: меню на неделю дешевле
Еда — самая гибкая статья. Меню на неделю снижает траты и убирает вопрос «что на ужин».
Составь меню на неделю для семьи из [N] человек на бюджет [сумма] рублей: домашние ужины плюс обеды в выходные. Дай список покупок по разделам магазина с примерными ценами и 2 совета, как укладываться в бюджет без однообразной гречки.
9. Разговор с партнёром о деньгах без скандала
Финансовые ссоры — частая причина конфликтов. Подготовка помогает говорить спокойно.
Хочу спокойно обсудить бюджет с партнёром. Ситуация: [опишите в 2–3 предложениях]. Предложи структуру разговора, фразы вместо обвинений, 3 вопроса, на которые стоит ответить вместе, и как договориться об общих целях при разных взглядах на деньги.
10. Финансовая подушка: сколько нужно
Размер подушки зависит от ваших расходов, а не от советов из интернета.
Посчитай финансовую подушку для семьи. Обязательные расходы: [суммы по статьям]. Доходы: [оба с постоянной зарплатой / есть фриланс]. Уже отложено: [сумма]. Назови целевой диапазон в месяцах расходов, сумму ежемесячных отчислений для сбора за [N] месяцев и где держать эти деньги с точки зрения доступности. Без инвестиционных советов — только расчёт.
Правила безопасности: деньги любят тишину
Не загружайте полные банковские выписки. PDF или скриншот содержит ФИО, номера карт и всю историю операций. Для анализа нужны только суммы и категории — остальное удалите перед отправкой.
Обезличивайте данные. «Карта *4526, перевод Иванову» превращайте в «перевод родственнику». Точности анализа цифрам хватает с избытком.
ИИ — не инвестиционный советник. Вопросы «куда вложить, чтобы удвоить» — не его работа, а любые такие ответы чата игнорируйте. Его стихия — учёт, планирование и расчёты бытовых расходов.
Соизмеряйте доверие с задачей. Разовый расчёт — в любом публичном чате с обезличенными цифрами. Постоянный учёт чувствительных данных — в приложении банка со встроенным ассистентом.
FAQ
Безопасно ли рассказывать нейросети о своих тратах?
При разумной осторожности — да. Пишите суммы и категории, но не загружайте выписки целиком и не указывайте номера карт и паспортных данных. Для анализа структуры расходов обезличенных цифр достаточно. Хотите максимальной приватности — используйте российские сервисы с банковской интеграцией, где данные не покидают контур банка.
ИИ заменит приложения для учёта расходов?
Не заменит, а дополнит. Приложения автоматически подтягивают операции из банка, а чат силён гибкостью: объясняет траты словами, считает сценарии, планирует отпуск и составляет меню. Типичная схема 2026 года: автосбор операций — в банковском приложении, анализ и планирование — в диалоге с нейросетью.
Насколько точен расчёт финансовой подушки?
Настолько, насколько точны исходные данные. При честных цифрах обязательных расходов и доходов ИИ посчитает диапазон по общепринятым правилам — обычно 3–6 месяцев расходов. Пересчитывайте подушку раз в полгода и после крупных перемен: смены работы, переезда, пополнения в семье.
Поможет ли ИИ реально сэкономить?
Да, но при дисциплине. Нейросеть покажет, куда уходят деньги, и предложит план — тратить меньше будете вы. Связка «фиксация трат в чате + недельный разбор» за два-три месяца заметно снижает спонтанные покупки: когда каждую неделю видишь цифры, рука сама останавливается над лишним заказом доставки.
Можно ли вести семейный бюджет вдвоём?
Можно и удобно. Создайте общий чат с главным промптом и скидывайте траты оба — ассистент сведёт всё в одну картину и будет следить за лимитами всей семьи. Альтернатива: один ведёт учёт, итоги обсуждаете вместе. Правила договоритесь заранее — промпт №9 в этом поможет.
Заключение
Семейный бюджет с нейросетью в 2026 году — не занудская бухгалтерия, а пара минут переписки в день. Начните с малого: вставьте главный промпт в новый чат, неделю сообщайте покупки обычными словами, затем попросите «итог». Первая сводка о том, куда уходят деньги, даст мотивацию продолжить — причём без единой таблицы, если не хочется.
Что изучить дальше:
- тонкая настройка чата и базовые приёмы — в инструкции по ChatGPT;
- если ближе отечественные сервисы без VPN — обзор российских нейросетей;
- расширить набор подсказок поможет подборка промптов для нейросетей.
Материал носит информационный характер, не является финансовой консультацией или индивидуальной инвестиционной рекомендацией: все расчёты и решения принимайте самостоятельно с учётом своей ситуации.
Подпишись, чтобы
ничего не пропустить
Бесплатные промпты для нейросетей на русском, новости ИИ и уроки по генерации фото, видео и текста, доступные на всех площадках.